
火锅供应链成本怎么管?底料食材询价前,先把采购和到店成本算清楚
摘要:火锅供应链成本怎么管,不能只看底料和食材的采购单价,还要把实际用量、配送费用、库存占用和损耗一起计算。对于正在询价、试样或准备批量采购的火锅门店,建议分别核算底料的单锅使用成本、食材的实际可用成本、货物到店成本以及库存周转成本,再比较不同供应方案。采购前统一产品规格、用量标准、配送条件和报价口径,才能判断哪种方案更符合门店预算,也能避免单价看起来便宜,实际经营支出却没有下降。
一、采购报价看起来合适,为什么实际经营成本还是降不下来?
火锅店采购时,经常需要同时决定几件事:底料选哪种规格、食材按什么标准订货、一次采购多少、供应商负责配送到哪里,以及后续能不能持续供货。
这些问题相互影响,很难只靠一张产品报价单做决定。
例如,两家供应商提供的牛油火锅底料单价不同,但产品浓度、使用方式和单锅用量也可能不同。如果只比较每公斤价格,就可能忽略实际制作一锅火锅需要多少底料。
食材也有类似情况。某款毛肚报价较低,但如果验收损耗、加工损耗或门店使用损耗较高,最终形成可售菜品的成本不一定更低。
再加上物流配送、库存积压和临时补货费用,实际采购支出可能与最初预算存在差异。
对于多门店经营者,这些问题还会被放大。同一产品在不同门店采用不同规格、不同采购频率,可能导致总部难以比较实际成本,也不容易发现异常消耗。
因此,采购成本管理的第一步,是把供应商报价转换成门店实际可比较的成本,而不是直接按照单价高低做选择。
二、底料、食材、配送和库存,应该分别算哪几笔账?
为了避免漏算,建议先将火锅供应链成本分成四个部分。每个部分使用不同的核算依据,最后再汇总到门店的实际经营支出中。
| 成本类别 | 重点核算内容 | 容易忽略的问题 |
|---|---|---|
| 火锅底料成本 | 采购单价、单锅实际用量、配套调味品消耗 | 产品使用量不同,导致单锅成本不同 |
| 火锅食材成本 | 采购数量、实际可用数量、加工损耗、出品份量 | 进货重量不等于最终可售重量 |
| 配送成本 | 运输费用、配送频率、冷链要求、临时补货支出 | 小批量多次配送增加单次采购附加费用 |
| 库存成本 | 库存占用、周转速度、储存费用、过期及报损 | 一次采购太多导致资金占用和损耗增加 |
这四类成本不能简单混为一项。产品报价决定采购支出的基础,实际用量影响出品成本,配送安排影响到店费用,库存管理则关系到采购资金能否有效周转。
对于单店,可以先从使用量较大的产品入手;对于连锁门店,则需要尽量统一核算口径,让不同门店的数据能够相互比较。
三、火锅底料报价不同,应该怎样比较实际使用成本?
火锅底料是影响锅底风味和经营成本的重要产品。采购人员比较不同底料时,建议先完成试样,再计算单锅使用成本。
1、用实际单锅成本比较,不只看每公斤价格
底料的实际使用成本,需要根据经过确认的制作方案计算。
可以采用以下核算思路:
单锅底料成本=单锅实际使用底料重量×对应采购单价。
如果制作锅底还需要额外使用调味品、油脂或其他原辅料,应将这些实际消耗纳入单锅原料成本。
需要注意,不同产品的使用方式可能存在差异,不能未经验证就按照相同重量比较。
采购人员应让试样人员按照各产品经过确认的操作要求制作锅底,在满足门店风味和出品标准的前提下记录实际用量。
2、成本相近时,还要考虑门店操作差异
对于连锁火锅品牌,底料是否容易按照统一要求操作,同样影响成本管理。
如果不同门店使用同一款底料,却存在称量不一致、调味随意增加等问题,实际单锅成本就可能产生差异。
建议在采购确认时同步明确底料使用标准、配套调味要求和用量记录方式,减少因操作不一致造成的成本偏差。
3、试样阶段就要记录成本,不要等批量下单后再算
试样记录除了口味评价,还应包括实际用量、附加调味品消耗和后厨操作情况。
对于准备更换底料供应商的门店,可以在相近的试锅条件下,对比现用产品与候选产品的单锅原料成本。
只有产品口味满足经营要求,实际使用成本又符合预算,报价比较才有意义。
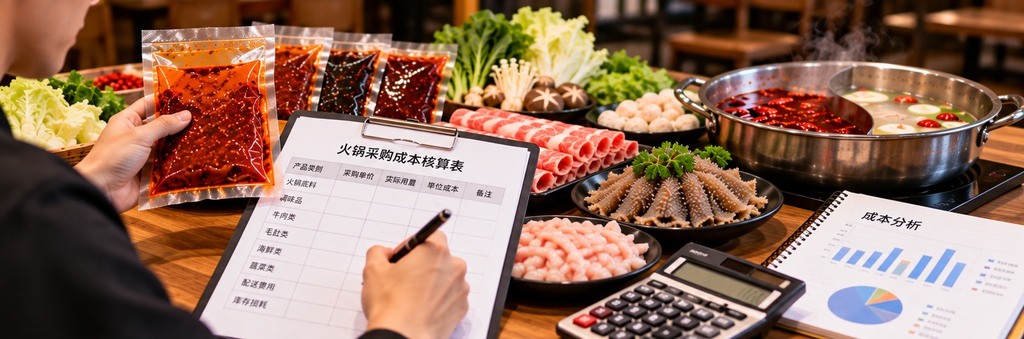
图:采购人员结合底料试样结果和实际用量,核算不同产品的单锅使用成本。
四、食材采购成本为什么要看实际可用量?
火锅食材的成本管理,与底料有所不同。底料主要关注锅底制作中的使用量,食材则需要进一步关注验收、加工、储存和最终出品。
以毛肚、鹅肠、鸭肠、黄喉和牛肉类食材为例,采购人员需要确认的内容包括:
采购规格:产品形态、计量单位及报价对应的具体产品条件。
验收情况:到货质量、实际收到数量及不符合要求产品的处理方式。
加工损耗:清理、切分或其他加工操作过程中产生的实际损耗。
出品标准:每份菜品使用的原料数量及门店实际操作情况。
储存损耗:因保存不当、库存积压或超过可使用期限形成的损失。
对于存在加工损耗的产品,可以用采购总成本除以实际可用数量,核算单位可用食材成本,再结合每份菜品的标准用量计算出品成本。
如果两家供应商的报价存在差异,建议在相同验收标准和出品要求下比较,而不是仅以包装重量或采购单价判断。
食材价格较低,但实际可用率偏低,可能无法实现预期节省;相反,较高的采购单价也不意味着最终出品成本一定更高。
具体结论需要以实际产品的验收、加工和门店使用记录为依据。
五、一次多采购还是少量多次采购,怎样平衡配送与库存成本?
采购批量直接影响配送和库存安排。一次采购较多,可能降低订货次数,却会增加库存占用;采购批量较小,库存压力可能较低,但配送次数和临时协调工作可能增加。
对于不同产品,适合采用的采购方式也不一样。
1、底料与常温调味品:重点看消耗速度和备货周期
对于需求相对稳定的底料及调味品,可以结合历史销量、现有库存和正常供货安排制定采购计划。
不宜仅因为供应商提供较低的批量报价,就明显增加采购数量。
采购人员还需要确认产品储存条件、保质期限、资金占用以及门店实际消耗能力。
2、冷链食材:同时核算配送费用与储存损耗
涉及冷链运输的火锅食材,需要考虑配送区域、运输要求、收货频率和门店储存条件。
如果为了减少配送次数而增加订货量,却造成食材积压或损耗,实际总成本未必下降。
门店可以根据销售情况、储存空间和产品特点调整订货批量,并与供应方确认相应配送条件。
3、多门店采购:区分集中订货和分别配送
多门店统一采购时,可以由总部汇总产品需求,但不一定需要全部集中收货。
如果门店分布在不同区域,需要比较集中配送、分店配送及其他可行方案的运输费用、收货管理成本和库存影响。
例如,同一区域门店可以评估是否具备集中安排配送的条件;距离较远的门店,则需要单独确认配送成本与收货要求。
合理采购批量不是单次采购量越大越好,而是在满足正常经营的前提下,让采购、配送和库存损耗的合计成本保持在可接受范围内。
图:通过核对库存与配送计划,评估不同订货批量对资金占用和运输费用的影响。
六、正式询价和下单前,怎样让不同供应商的报价真正可比?
同一份采购需求发给不同供应商,收到的报价可能存在较大差异。其中一部分差异来自产品本身,另一部分则可能来自规格、包装、运输和商务条件不同。
为了减少后续反复沟通,建议采购人员先整理统一的询价内容。
确定产品:明确底料味型、食材类别、应用场景及需要达到的产品要求。
统一规格:说明拟采购的计量单位、包装需求和验收要求,避免报价对应不同产品条件。
提供预计用量:说明常规采购数量、订货频率及可能存在的需求波动。
明确收货条件:提供门店数量、收货城市、配送地址和必要的储运要求。
确认报价范围:核对报价是否包含包装、运输及其他约定费用,确认费用由哪一方承担。
确认供货条件:沟通起订要求、订单确认方式、生产或备货安排、付款条件及异常处理方式。
采购人员还应将供应商报价与试样结果对应起来,确保正式采购的产品版本、规格和商务条件与双方确认的内容一致。
如果报价不包含相同费用,建议先补齐差异项,再计算到店成本。对于尚未明确的费用,不宜直接按零成本处理。
实际采购时,产品单价、起订量、生产周期、配送费用和交付时间均需要按照具体产品、订单规模及商务确认结果确定。
七、掌邦食品能为火锅门店提供哪些采购与供应支持?
对于正在核算采购成本、准备试样或开展批量采购的餐饮客户,掌邦食品提供火锅底料及复合调味品研发生产、火锅食材供应和餐饮供应链服务,可围绕产品使用需求、规格、采购规模和配送条件开展供应方案沟通。
1、底料采购:结合产品使用场景确认供应方案
掌邦食品提供牛油火锅底料、清油火锅底料等产品,并具备OEM/ODM定制及批量生产能力。
对于已有明确味型和使用要求的火锅门店,可围绕产品适配、样品确认、规格包装及批量供货需求进行沟通。
对于需要控制单锅成本的餐饮客户,建议先提供目标味型、实际使用场景及成本预算,结合确认后的产品方案和试样结果核算成本,再讨论具体采购条件。
2、食材采购:按产品类别和门店需求进行对接
掌邦食品提供毛肚、鹅肠、鸭肠、黄喉、牛肉类等火锅食材供应,并整合物流配送等餐饮供应链配套资源。
采购方可根据菜品结构、产品规格、日常用量和收货区域,沟通相应的食材供应需求。
不同产品的价格、包装、储运条件和实际可供应范围,需要根据具体采购项目确认。
3、批量采购:兼顾产品标准化与后续供应衔接
对于连锁餐饮和持续批量采购需求,掌邦食品拥有约2万平方米现代化生产基地,日产能可达200吨,可服务火锅底料批量生产及连锁餐饮标准化供货需求。
实际合作中,采购方可以提前提供门店数量、预计采购量、产品规格及计划新增门店的信息,进一步沟通生产安排和持续供货条件。
生产能力不直接等同于特定订单的交付承诺。具体价格、起订要求、生产周期、运输安排及费用,仍需以双方实际确认的合作条件为准。
八、把产品报价、实际用量和供货条件放在一起确认
对于准备询价、试样或批量采购的火锅门店,建议先整理现有门店数量、底料与食材品类、采购规格、实际使用量、补货频率、配送区域和标准化要求,并分别记录采购、配送、库存和损耗成本。
在此基础上,再向供应方提供统一的采购需求,结合试样结果、产品报价及实际供货条件进行比较。
掌邦食品可围绕火锅底料、核心食材及相关餐饮供应链需求开展对接。采购负责人可携带产品清单、预计采购量、门店分布和预算要求,与掌邦食品逐项确认产品适配、规格、报价范围及后续供货安排,让采购决策建立在可核算、可比较的实际成本之上。
常见问题:FAQ
1、多门店采购时,哪些成本数据需要统一?
建议统一产品规格、计量单位、实际用量、食材损耗记录、配送费用分摊方式及库存统计口径。这样才能比较不同门店的真实成本,避免因为统计方式不同造成误判。
2、供应商提供批量采购优惠,一定能降低总成本吗?
不一定。需要将采购优惠与新增库存占用、储存费用、产品损耗及实际消耗速度一起评估。只有整体可比成本下降,且不会影响产品质量和正常经营,批量采购才具有相应的成本优势。
3、采购价格没有明显变化,为什么门店成本突然增加?
可能与产品实际用量增加、食材损耗上升、配送次数变化、临时加单或库存报损有关。建议先对照同一产品的采购、出品、配送与库存记录,找出变化环节,再确定调整方向。
4、门店准备扩店,什么时候需要重新核算供应链成本?
当门店数量、采购规模、收货区域或产品使用标准发生明显变化时,就值得重新核算。尤其是新增跨区域门店后,需要重新确认配送费用、订货频率和库存安排,不能直接沿用原有单店的采购成本。


