
火锅门店采购预算怎么分?多店底料、食材和物资资金如何安排
摘要:多门店火锅采购预算不建议按门店数量或品类平均分摊,而应先确定采购资金总额,再根据各店预计销量、锅底结构、食材消耗、库存情况和供货条件分配。通常优先保障底料、核心食材等直接影响正常营业的品类,再安排普通食材、消耗物资和阶段性采购资金。适合已有经营数据的连锁门店,也适合正在筹备多店开业的餐饮品牌。实际操作时,先整理各店近期开台量、锅底销量、主要食材用量及现有库存,建立一张按品类、门店和责任人划分的采购预算记录,再根据营业变化调整,而不是先给每家店规定相同的采购金额。
一、采购预算先按经营需求分,不要先按门店数量分
假设一家火锅品牌有5家门店,其中两家位于成熟商圈,周末翻台较高;另外三家客流相对平稳。如果把月度采购预算平均分成5份,看起来容易管理,实际可能出现生意好的店资金不够用、生意一般的店却积压库存。
更合理的做法,是先判断每家门店需要多少采购资金,再汇总到连锁采购计划中。
这里至少要看三个条件:
销量条件:预计开台量、锅底销售结构、主要菜品销量有没有明显差异。
耗用条件:不同门店的底料投放标准、食材出成率、损耗情况是否一致。
库存条件:当前库存还能支撑多少营业需求,是否存在临期、积压或配送周期差异。
例如,同样经营重庆牛油火锅,A店每天卖出的红锅数量明显多于B店,底料预算自然不应相同。但也不能仅凭营业额分配,因为两家店的客单价、菜品销售结构和锅底占比可能不同。
采购预算应尽量从实际耗用出发,而不是单纯从销售金额倒推。
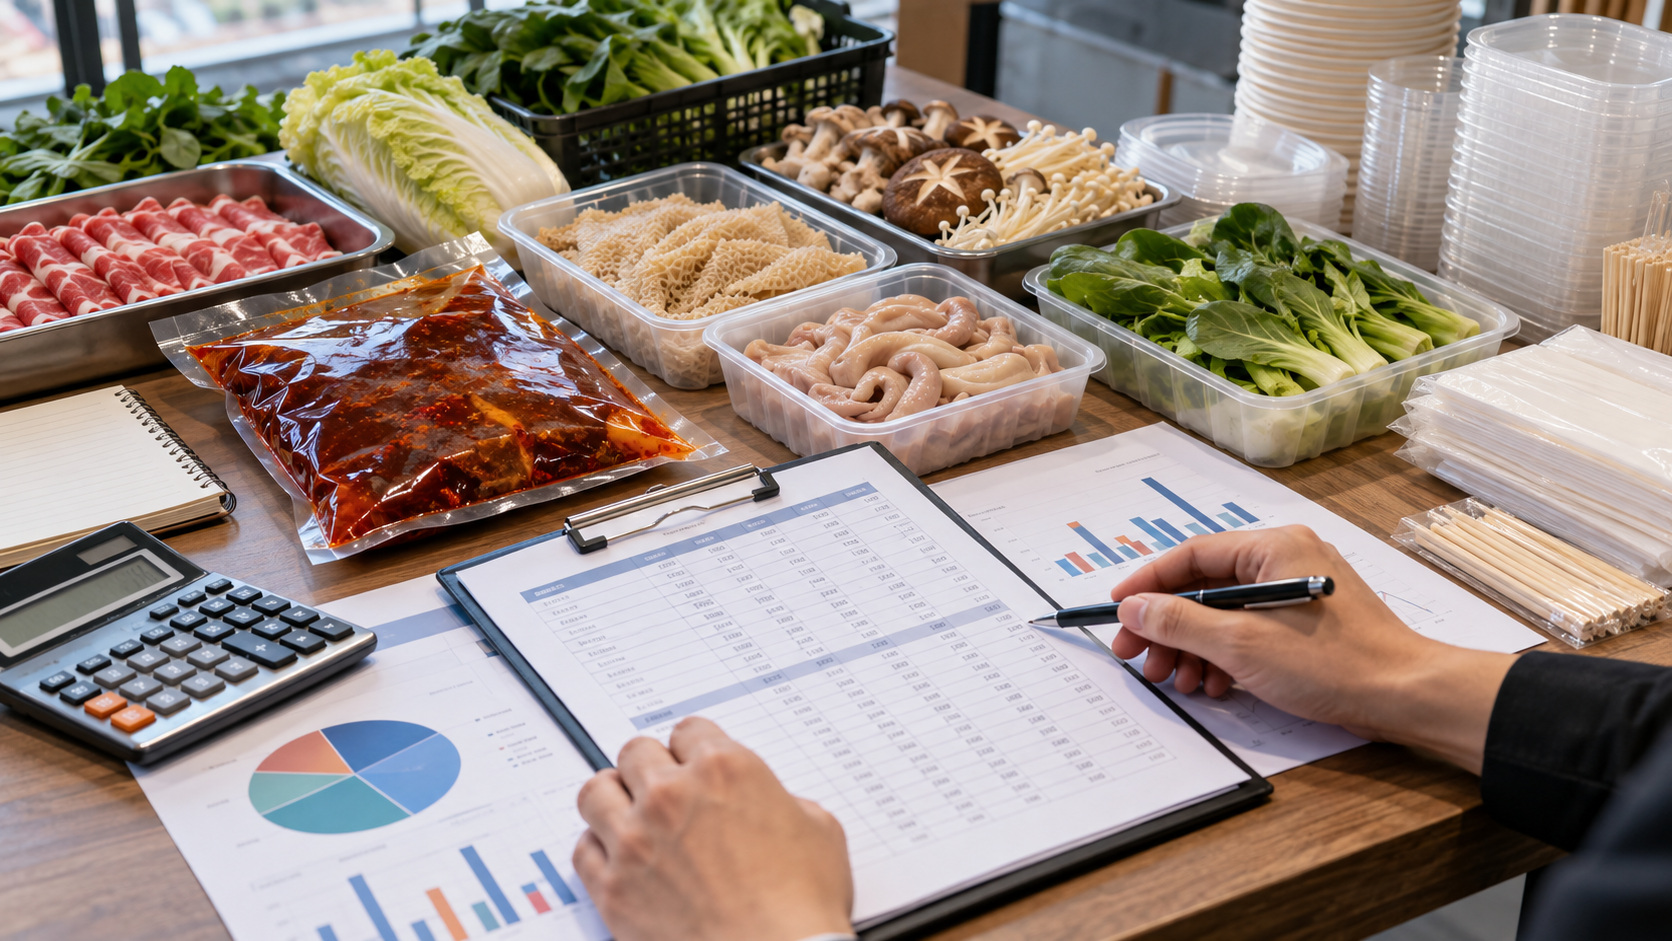
图:火锅门店采购预算按底料、核心食材、常规食材和配套物资分类安排示意。
二、底料、食材和配套物资,预算优先级怎么排?
火锅采购涉及的品类不少,预算紧张时,最容易犯的错误是所有品类同比例压缩。这样虽然控制了采购总额,却可能影响核心锅底供应或畅销菜品的正常出品。
建议按营业影响程度和采购弹性划分优先级,而不是为所有火锅店规定一套固定百分比。
| 采购品类 | 预算安排重点 | 需要核对的费用 | 调整原则 |
|---|---|---|---|
| 火锅底料、红油及核心调味品 | 优先保障标准锅底正常出品 | 采购货价、单锅耗用、配送及额外调味耗用 | 根据锅底销量与实际用量调整 |
| 毛肚、鹅肠、鸭肠、黄喉等核心食材 | 保障畅销菜品供应 | 进货价、可用净重、加工损耗、冷链费用 | 结合销量、出成率和供货稳定性安排 |
| 蔬菜、菌菇及其他常规食材 | 满足菜单供应并控制积压 | 采购价、分拣损耗、储存及报损费用 | 根据销售结构和保鲜条件调整 |
| 餐具、打包用品及日常消耗物资 | 保障正常营业和服务需求 | 采购价、使用频次、损耗及配送费用 | 结合库存和实际消耗安排 |
| 阶段性采购与应急资金 | 应对节假日、活动及临时需求 | 加急采购、额外配送及短期价格变化 | 按经营阶段单独预留和使用 |
这里要特别区分两件事:采购优先级高,不代表预算占比一定最高。
底料决定锅底能否稳定出品,属于重要的保障品类;但一家火锅店的肉类、毛肚等食材采购金额,可能远高于底料采购金额。预算分配应同时考虑营业影响和实际资金需求。
另外,日常消耗物资与开店时一次性采购的锅具、餐饮设备也应分开记录。不能把开业设备投入混进每月食材采购预算,否则后续比较门店采购成本时容易失真。
三、底料采购预算不能只看每袋多少钱
连锁采购讨论底料价格时,经常会遇到这样的情况:一种底料每袋报价较低,但实际兑锅时需要增加其他调味品;另一种底料单袋价格略高,单锅使用量却不同。
如果只比较每袋报价,很难判断哪种方案更适合门店预算。
建议统一到实际使用场景,核算每锅的综合调味耗用费用。
单锅调味耗用费用=单锅底料用量对应的采购金额+红油、调味粉等配套耗用金额+其他必要调味耗用金额。
如果配送费用、包装差异或储存损耗由采购方承担,还应根据实际情况计入综合采购成本。
举个假设例子:某门店使用A方案,每锅底料及配套调味耗用合计18元;B方案合计20元。假设两种方案均满足既定味型、出品和质量要求,每月销售3000锅,则两者月度调味耗用金额相差6000元。
这只是说明预算核算方法,不代表实际市场报价。真实采购中,还需要核对试锅结果、涮菜后的风味表现、单锅投放标准和批次稳定性,不能单凭计算结果更换底料。
对多门店而言,统一产品规格和单锅投放标准后,采购部门才更容易比较不同门店的底料费用。如果同一款底料在不同门店的实际投放量差异很大,应先排查出品操作,而不是直接认定某家门店采购预算过高。
重庆掌邦食品提供牛油火锅底料、清油火锅底料、火锅红油及相关复合调味产品,也支持根据经营需求沟通味型、规格和包装方案。连锁采购可结合掌邦食品火锅底料生产供应方案,明确实际用料条件,再比较不同产品方案的采购金额。
四、食材预算要把进货金额和实际可用量分开
底料预算主要关注标准投放和锅底销量,食材预算则还要看加工出成率、储存条件和损耗。
比如采购毛肚、鹅肠、牛肉等食材时,不能只比较每公斤进货价格。规格不同、处理要求不同、实际可用于出品的重量不同,都会影响最终成本。
假设两种食材采购价相同,但其中一种需要更多修整,最终可用净重更少,那么按可用净重计算,其实际单位成本就可能更高。
因此,核心食材预算建议至少核对采购规格、实际可用净重、历史损耗和配送储存费用。
对于鲜品,还要关注门店是否具备相应储存条件。一次采购过多,可能看似节省了配送费用,却增加了报损风险。
这也是为什么底料与鲜品不宜套用同一种资金分配逻辑:底料通常可以根据对应产品的储存要求安排计划采购,而鲜品预算需要更紧密地结合营业预测、保鲜条件和到货安排。
掌邦食品的火锅餐饮供应链方案覆盖底料、毛肚、鹅肠、鸭肠、黄喉等核心食材及配套物资。采购负责人可以先按门店菜单、预计用量、交付地区和储存条件明确需求,再核对具体供应范围与交付安排。
五、多门店采购预算,最好留下一张能调整的分配记录
预算分配不能只停留在财务表里的一个金额。采购部门需要知道这笔钱为什么这样安排,门店负责人也需要知道什么情况下可以提出调整。
下面是一份可用于连锁火锅采购讨论的简化记录格式。
| 记录项目 | 需要填写的内容 | 主要责任人建议 |
|---|---|---|
| 预算周期 | 对应月份或经营阶段 | 采购负责人 |
| 门店及销量依据 | 门店名称、预计开台量、锅底及主要菜品销量 | 门店负责人 |
| 核心品类优先级 | 底料、核心食材、常规食材、物资的保障顺序 | 运营与采购共同确认 |
| 品类预算金额 | 各品类计划采购金额及预算上限 | 采购与财务 |
| 现有库存 | 可用库存、在途采购和需要消化的积压品 | 门店或仓储负责人 |
| 调整触发条件 | 销量变化、价格变化、节假日或供货异常 | 运营与采购 |
| 调整记录 | 调整原因、金额、日期及确认责任人 | 对应业务负责人 |
这张记录最有价值的地方,不是把每笔钱管得多细,而是让预算调整有依据。
例如,某门店预计锅底销量比原计划明显增加,可以结合实际销量趋势、现有库存和剩余预算提出调整;如果只是采购金额增加,但销量没有变化,则应先检查采购价格、耗用和损耗是否异常。
这样能把正常的业务增长与不合理的费用增加区分开。
六、什么时候需要重新分配采购预算?
多店采购预算不宜定完一个月就完全不动,但也没必要因为每天的营业波动频繁修改。
比较值得重新核对的情况包括:
门店销量持续偏离预测:尤其是锅底销量或核心菜品销量发生明显变化时。
节假日或营销活动临近:提前判断活动是否改变底料和食材的采购结构。
主要食材采购价格发生变化:核对变化是短期波动还是需要重新安排品类资金。
门店库存与采购金额不匹配:采购支出增加,但库存积压或损耗也在上升。
新店开业或经营模式调整:重新区分开业采购、日常经营采购和阶段性新增需求。
调整时建议先明确原因,再决定是增加预算、调整品类之间的资金安排,还是处理库存和耗用问题。不能把所有采购超支都简单归结为预算不足。
对于有中央仓或集中采购安排的连锁品牌,还需要把总部统一采购资金与门店实际耗用记录对应起来,避免总部已经采购、门店又按相同需求重复申请。
七、预算确定前,采购负责人还应和供应商核对什么?
门店内部算出的采购预算,只能说明预计需要多少资金。真正执行前,还需要确认供应商的报价条件和交付条件是否与预算假设一致。
尤其是底料和核心食材集中采购时,建议重点沟通产品规格、预计月度用量、门店数量、交付区域、配送频次、运输费用承担方式,以及订单量变化时的供货安排。
对于需要定制味型或包装的底料,还应单独确认研发打样、包装要求和量产条件是否产生额外费用。具体价格、起订量和交期应以双方实际沟通及确认结果为准。
采购预算的目标不是把每个品类的金额压到最低,而是在可用资金范围内,让畅销锅底和核心食材不断供、普通食材不过量、配套物资不重复采购。
如果正在制定多门店火锅采购计划,可以先整理门店数量、预计锅底销量、核心食材月度用量、现有库存及目标预算周期,再与供应商核对产品和交付条件。掌邦食品可围绕底料、相关调味产品和火锅餐饮供应链需求进行合作沟通,具体可通过掌邦食品官网联系方式对接。
最终判断预算分得是否合理,不能只看有没有超支,还要看核心品类是否满足营业、实际耗用是否符合预期,以及资金有没有长期压在不必要的库存上。这三件事能同时说清楚,采购预算才真正服务于多门店经营。


