
火锅门店食材处理损耗怎么算?收货重量与出品重量的成本核算方法
摘要:火锅门店计算食材处理损耗,应以同一批次实际投入加工的重量为起点,记录清洗、修整、切配、解冻等环节产生的正常损耗、异常损耗和最终可用净料重量。基本公式是:食材处理损耗率=(加工投入重量-可用净料重量)÷加工投入重量×100%。核算出品成本时,再用该批食材实际成本除以可用净料重量,得到每千克净料的实际成本。关键是把正常加工损耗与异常报损分开记录,不能只用收货重量和最终出品重量相减就认定全部属于正常损耗。
收货多少,不等于加工投入多少
连锁火锅门店核算食材损耗,首先要弄清楚三个重量:
验收入库重量:门店实际验收合格并入库的食材净重,不包含包装物重量。
加工投入重量:本次实际领出并投入处理的食材重量,不包括尚未加工、已退回库存的部分。
可用净料重量:经过规定的清洗、修整、切配等处理后,符合门店使用要求的可用食材重量。
例如,门店当天收到100千克食材,只领出60千克加工,另外40千克仍正常储存。这次计算处理损耗时,分母应当是实际投入加工的60千克,而不是全部收货的100千克。
还有一个容易弄错的地方:净料重量与最终菜品重量不一定相同。如果食材后续经过腌制、加水、焯煮或熟制,重量可能继续发生变化。此时应分别记录初加工净料量和后续出品量,不要把不同加工阶段的重量混在一起计算。
火锅门店食材处理损耗率演算单
下面用一个假设批次说明。某门店领出50千克食材进行修整切配,采购成本合计1000元。加工完成后,得到38千克可用净料,正常修整去除10千克,另外有2千克因操作异常而报损。
| 核算项目 | 记录数据 | 计算说明 |
|---|---|---|
| 加工投入重量 | 50千克 | 本批实际投入加工的重量 |
| 正常处理损耗 | 10千克 | 按规定修整产生的不可用部分 |
| 异常报损 | 2千克 | 有明确异常原因的不可用部分 |
| 可用净料重量 | 38千克 | 实际可用于后续出品的重量 |
| 综合处理损耗率 | 24% | (10+2)÷50×100% |
| 正常损耗率 | 20% | 10÷50×100% |
| 异常损耗率 | 4% | 2÷50×100% |
| 实际净料率 | 76% | 38÷50×100% |
| 实际净料单位成本 | 约26.32元/千克 | 1000÷38 |
这组数据说明,虽然采购时每千克食材成本为20元,但经过处理后,每千克实际可用净料对应的原料成本已经上升至约26.32元。
这里假设去除部分没有可回收价值,也没有计入其他加工费用。26.32元是该批原料成本全部由38千克可用净料承担时的实际单位成本,用于经营分析时,还应单独列示2千克异常损耗及其影响。若企业财务制度要求对异常损失单独核算,应按统一规则处理,不能一边把损失全部计入净料成本,一边再重复计入异常损失费用。
正常损耗和异常损耗,具体怎么区分?
正常损耗是指食材在符合操作要求的加工过程中,为达到使用标准而产生的合理损耗,例如蔬菜去除不可食用部分、肉类按规定修整,以及符合加工要求的解冻失水等。
异常损耗则是正常处理之外,由具体异常情况导致的额外损失,例如:
收货时未发现质量问题,入库后因储存条件异常造成变质。
切配操作失误,导致原本可以正常使用的食材被大量废弃。
加工或周转过程中出现污染、撒落等情况,导致食材无法继续使用。
需要注意,不能简单规定某类食材损耗超过一个固定百分比就属于异常。不同食材规格、原料状态和门店加工要求都会影响净料率。
比较稳妥的做法,是先根据同规格食材、相同加工标准下的实际记录建立参考范围,再对明显偏离的批次核查原因。出现偏差不一定代表操作有问题,也可能与原料质量、供货规格或处理要求变化有关。
损耗记录怎么做,才能真正算进门店成本?
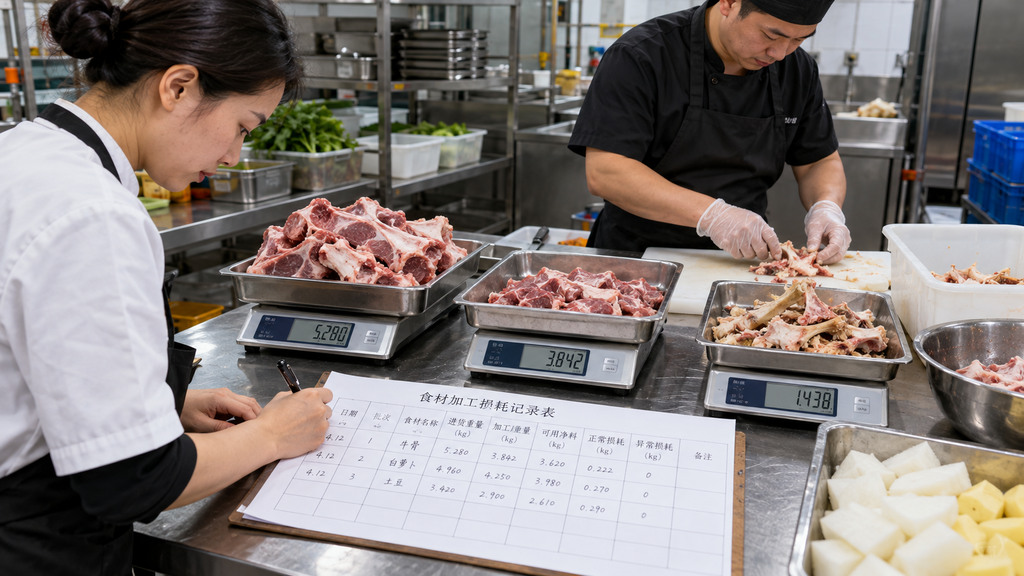
对连锁门店而言,建议至少按照食材SKU、加工批次和加工日期记录。每次处理完成后,保证投入重量和各项产出去向能够对应。
一张实用的加工损耗记录单,应包括:
批次信息:门店、食材名称、规格、供应批次、加工日期。
重量信息:实际加工投入重量、可用净料重量、正常去除重量、异常报损重量。
异常说明:发生原因、处理方式、记录人员和必要的现场凭证。
成本信息:该批食材投入成本、净料单位成本及需要单独核对的损失金额。
如果加工后产生两种以上可用食材,例如一部分用于火锅摆盘,另一部分符合要求、可以作为其他菜品原料,就应分别记录用途和重量。它们属于不同的可用产出,不能因为没有进入原计划菜品,就直接全部列为损耗。
加工记录完成后,要检查重量是否平衡。投入的食材重量,应能够与可用产出、正常去除部分、异常报损及其他有记录的重量变化对应。出现不明差额时,应先核实称重、领用和退回记录。
采购成本和加工成本如何对应?
采购负责人关注的是进货成本,门店运营更关心实际可用食材成本,两者要能够衔接。
如果两批食材采购单价相同,但净料率不同,最终可用食材的单位成本就可能不同。反过来,采购价格略高的商品,如果实际可用产出更多,也未必意味着每千克净料成本更高。
因此,比较同类食材时,应尽量使用相同规格、相同处理标准和同一净料阶段的数据,而不是只比较采购发票上的每千克单价。
对连锁品牌来说,先把每个加工批次的投入、产出和异常去向记录清楚,再汇总门店损耗率和净料成本,比直接给所有门店规定一个固定净料率更有参考价值。
常见问题:FAQ
1、冷冻食材解冻后重量减少,算正常损耗吗?
解冻过程中可能发生汁液流失,但不能把所有重量减少都直接认定为正常损耗。应按照产品要求和规范操作条件记录解冻前后重量,结合食材状态和加工标准判断。若存在异常温度、包装破损或不当操作,还需要单独核查。
2、食材加工后剩余的边角料,还能使用的话算损耗吗?
不应直接算作全部损耗。如果边角料符合食品安全和实际加工使用要求,并能够作为其他菜品原料,应记录为可用副产出,按企业统一的成本核算口径分配成本。只有确实无法使用的部分,才按实际情况记录为废弃或损失。
3、食材采购价格没变,为什么门店净料成本还是上涨了?
可能是实际净料率下降。例如原料修整量增加、食材品质发生变化,或者加工过程中产生额外报损。应对比同规格、同处理标准下的加工记录,先查明重量差异,再判断成本变化原因,不能直接归因于采购价格。


