
火锅供应商报价怎么比较?按箱、袋、公斤统一口径,算清实际到店成本
摘要:火锅供应商报价口径不一致时,不能直接比较每箱、每袋或每公斤的价格。正确做法是先确认同类产品的实际规格、净含量和计价单位,把报价换算成每公斤产品或每个标准使用单位的成本,再核对税费、运费、包装、卸货及收货条件。对于毛肚、鹅肠等需要加工处理的食材,还应进一步核算实际可用量。这个方法适合连锁火锅品牌同时比较多家供应商,也适合采购负责人筛选底料、调味品和核心食材报价。建议先让供应商按同一份询价清单补齐信息,再计算同口径到店单价,避免看着报价便宜,实际采购支出却更高。
一、同样是火锅底料,为什么按箱报价不能直接比较?
采购火锅底料时,经常会碰到这样的报价:一家供应商报每箱多少钱,另一家报每袋多少钱,还有一家直接按公斤报价。
只看数字,确实不好判断。
问题不在于供应商采用哪种报价方式,而在于每种计价单位背后对应的实际产品重量可能不同。
例如,一箱底料可能包含10袋,也可能包含20袋;每袋可能是500克,也可能采用其他规格。没有确认装箱数量和单袋净含量,就无法准确比较每箱价格。
因此,采购部门拿到报价后,第一步不是谈折扣,而是把以下信息补齐:
产品规格:具体产品名称、味型或版本,以及每袋、每桶的净含量。
包装数量:每箱多少袋、每件多少公斤,是否包含不同规格的组合包装。
计价单位:报价按袋、箱、件还是公斤计算。
报价边界:是否含税、是否含运费,以及报价对应的收货地点。
还有一点不能忽略:牛油火锅底料、清油火锅底料、火锅红油和调味粉属于不同产品类别。即使都能换算成每公斤价格,也不能仅凭单价高低判断哪个更划算。应先确认产品用途和使用条件是否具有可比性。
二、按箱、袋、公斤报价,具体怎么换算?
对于规格明确、按净含量计价的预包装火锅底料,可以先统一换算成每公斤采购价。
每箱产品净重(公斤)=每袋净含量(克)×每箱袋数÷1000
每公斤采购价=每箱报价÷每箱产品净重
如果供应商直接按袋报价,则先计算单袋对应的公斤数,再换算成每公斤价格。
下面用一个假设的询价场景说明。表中的价格和规格仅用于演示计算方法,不代表掌邦食品或其他供应商的真实报价。
| 比较项目 | 供应商A | 供应商B |
|---|---|---|
| 产品规格 | 500克/袋 | 600克/袋 |
| 每箱数量 | 12袋 | 10袋 |
| 每箱净重 | 6公斤 | 6公斤 |
| 每箱报价 | 150元 | 144元 |
| 换算后每公斤价格 | 25元 | 24元 |
假设两款底料满足相同的采购需求,且报价的税费、交付范围等条件一致,那么在尚未计算其他费用时,B的每公斤采购价低1元。
不过,这个结果只能说明产品报价的单位重量差异,还不能直接认定B的实际到店成本更低。
三、采购价和到店价不是一回事,运费要单独核对
连锁火锅品牌采购底料时,如果供应商分布在不同地区,或者部分门店距离交付仓库较远,运费就可能影响最终比较结果。
继续沿用前面的假设,假设两家供应商的报价均为不含运费的同一税费口径,并且配送到同一个收货地点:
| 费用项目 | 供应商A | 供应商B |
|---|---|---|
| 每箱货价 | 150元 | 144元 |
| 每箱分摊运费 | 12元 | 24元 |
| 每箱到店费用合计 | 162元 | 168元 |
| 到店每公斤成本 | 27元 | 28元 |
这时,原本每公斤报价较低的B,计算运费后反而比A高1元。
这也是为什么采购负责人应优先比较相同收货条件下的到店成本,而不是单看供应商给出的出厂价。
实际询价还应确认:
报价是出厂交货、送仓还是送到指定门店。
运费由供应商承担,还是采购方另行支付。
是否存在包装、装卸或其他交付附加费用。
不同采购数量是否对应不同运输和报价条件。
多门店分别收货与集中送仓是否采用相同计价方式。
如果不同供应商的付款和税费条件不同,还需要先统一财务比较口径。含税价与不含税价不能直接混比;涉及不同税务处理时,应由企业财务根据实际交易条件确认比较方式,而不是简单套用一个统一税率。
四、毛肚、鹅肠等火锅食材,还要比较实际可用重量
底料的规格换算相对直接,但毛肚、鹅肠、鸭肠等火锅食材就不完全一样了。
采购价相同,不代表门店最终能够用于出品的食材成本相同。
例如,两家供应商都按公斤报价毛肚,但产品可能存在规格、处理程度、含水状态或交付形态方面的差异。如果门店还需要修整、分切或进行其他处理,就要看最后能够实际用于菜品的重量。
对于存在加工损耗的食材,可以采用以下方式辅助比较:
实际可用量=采购净重×实际可用率
每公斤可用食材成本=对应采购及到店费用÷实际可用量
假设某种食材采购净重为10公斤,最终按统一操作要求处理后可用8公斤,那么用于成本计算的实际可用率就是80%。这个比例仅为举例,不代表毛肚、鹅肠等任何具体产品的正常出成率。
实际比较时,最好在相同的产品规格、处理标准和称重条件下记录可用量,不能将不同形态的食材简单放在一起计算。
对于标示净含量、固形物含量或其他重量信息的产品,也要先弄清相应指标的含义。预包装产品的净含量不应直接等同于门店处理后的可出品重量。
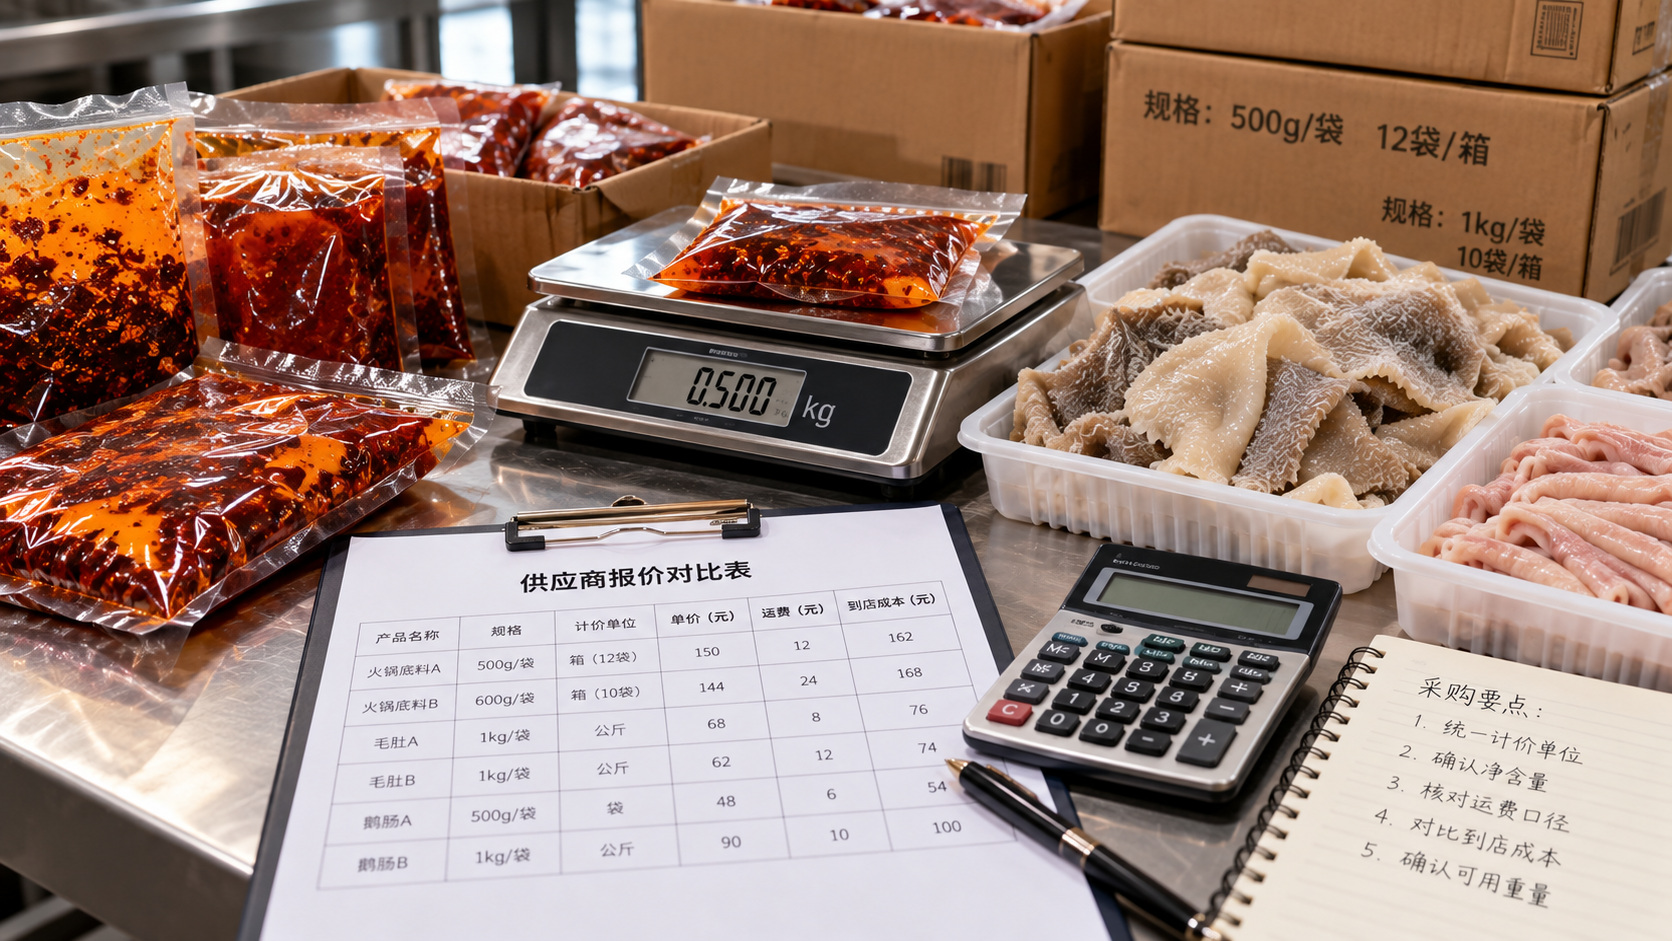
图:火锅底料与核心食材报价比较示意,采购时先核对包装净重、计价单位和实际可用量,再比较成本。
五、多供应商询价,建议统一成一张报价换算卡
供应商数量一多,采购人员容易把不同报价记录在不同表格里。等到真正需要对比时,才发现有的写每箱价格,有的写每公斤价格,有的含运费,有的没有。
与其反复询问,不如第一次询价就提供统一的信息填写要求。
| 核对字段 | 需要填写的内容 | 比较时的作用 |
|---|---|---|
| 产品名称及版本 | 具体品类、味型或型号 | 确认比较对象相同或具有可比性 |
| 单包装规格 | 每袋、每桶或每件净含量 | 换算产品实际重量 |
| 装箱数量 | 每箱数量、每箱总净重 | 统一箱、袋、公斤单位 |
| 原始报价 | 报价金额与计价单位 | 保留供应商原始报价依据 |
| 每公斤采购价 | 按统一净重计算的价格 | 进行基础价格比较 |
| 税费口径 | 含税或不含税及相应交易条件 | 避免不同税费条件混比 |
| 运输及其他费用 | 运费、包装和其他明确费用 | 计算实际到店成本 |
| 收货条件 | 交付地点、采购数量及配送安排 | 确保报价对应同一采购场景 |
| 食材可用量 | 适用时记录处理后的实际可用重量 | 比较食材使用成本 |
| 报价有效条件 | 有效期限、适用数量及变动条件 | 判断报价能否用于本次订单 |
这张表不需要做得复杂,但有几个字段不能空着:净含量、计价单位、报价包含的费用和收货地点。只要其中一项不清楚,计算出来的最低报价就可能没有实际意义。
对于供应商尚未确认的运费或其他费用,建议单独标记为“待确认”,不要直接按零元处理。报价条件不完整时,可以先完成基础换算,但不宜据此确定最终采购排序。
六、统一报价后,什么时候还需要比较单锅成本?
如果比较的是规格和使用方法基本一致的同款底料,统一到店每公斤价格,通常已经可以解决大部分报价差异。
但如果采购部门正在比较不同配方、不同浓度或不同投放标准的底料,每公斤价格就未必能代表最终使用成本。
例如,一款底料价格较低,却需要配套更多红油或其他调味料;另一款底料每公斤价格较高,但单锅投放方案不同。两种方案如果只比较公斤价,就可能偏离门店实际使用情况。
此时可以再换算成相同锅型、相同出品标准下的单锅综合调味成本。
但这个比较应建立在实际试锅和产品使用要求已经明确的基础上。还没有确认味型、出品效果及投放量之前,不建议单纯为了得到较低的单锅成本而任意减少用料。
掌邦食品提供牛油火锅底料、清油火锅底料、火锅红油及相关复合调味产品,并可根据门店经营需求沟通味型、规格与包装定制。对于连锁采购和OEM/ODM项目,采购方可以提供目标产品规格、预计采购数量、使用场景及交付地区,由双方进一步核对具体产品方案和报价条件。
如果涉及不同规格的底料采购,可以在咨询时同时提出按箱、袋、公斤列明计价信息的需求,便于采购部门与其他候选方案进行同口径比较。具体产品价格、起订量、运输费用和交付安排,以实际商务确认结果为准。
七、价格换算完成后,怎样判断哪个报价更适合采购?
拿到统一口径的报价后,建议先排除不满足采购要求的产品,再比较剩余方案。
比如某供应商每公斤价格最低,但无法满足本次订单要求的规格、供货数量或交付区域,那么这份报价即使数字漂亮,也不能直接作为采购选择依据。
真正有可比性的报价,应当同时满足三个条件:
产品可比:采购规格、质量要求和实际用途一致,或经过确认能够满足同一经营需求。
计价可比:已经统一净含量、计价单位、税费口径及到店费用范围。
交付可比:报价对应的采购数量、收货地点和交付条件能够满足本次订单。
满足这些条件后,再按到店每公斤成本或适用的实际可用量成本排序,才更有参考价值。
对于连锁门店,采购负责人还可以分别记录总部仓库与不同门店的到货成本。不要因为同一家供应商给出了统一的产品单价,就默认各地区门店的最终到店成本相同。
如果准备向掌邦食品咨询火锅底料、核心食材或餐饮供应链采购,可通过掌邦食品官网合作联系方式提交具体需求。建议提前说明产品类型、目标规格、采购数量、交付区域及是否需要定制,方便核对同一采购条件下的供应与报价方案。
火锅供应商报价比较,最终要解决的不是“哪家的数字最小”,而是在产品符合门店要求、计价方式一致、交付条件相同的前提下,哪一份报价对应的实际采购成本更合适。先统一单位,再补齐费用,最后确认产品和交付条件,采购判断才不容易被不同的报价形式带偏。


