
火锅供应商绩效怎么评估?别只看采购单价,重点核对这4项履约表现
摘要:火锅供应商绩效评估,不能只比较进货单价,还要看实际交付能否满足门店经营需求。对于已经合作的底料、毛肚、鹅肠及其他食材供应商,建议从订单交付、到货质量、异常处理、订单需求覆盖四个方面评价,并根据核心品类和一般物资的重要程度调整权重。尤其是连锁火锅品牌,应把总部采购订单与门店收货记录对应起来,按约定周期统计到货完整率、质量异常和问题处理结果。下一步可以先选取最近一个完整采购周期,整理订单、收货及异常记录,用统一口径建立供应商履约评分表,再决定哪些供应商需要改善、继续观察或调整合作安排。
一、供应商价格便宜,为什么门店还是觉得不好用?
采购部门看供应商,容易先看报价;门店评价供应商,却往往先看货有没有按时到、规格对不对、出了问题能不能及时解决。
这两个角度并不矛盾,只是关注的经营环节不同。
假设一家连锁火锅品牌有两家毛肚供应商。A的采购价格略低,但经常出现订单数量与实际到货数量不一致;B价格稍高,但多数订单能够按照确认要求交付。
如果只看采购单价,A可能更有优势。可是门店为了处理缺货,需要反复联系采购、调整菜品供应甚至临时寻找替代货源,实际管理负担就会增加。
供应商绩效评估要回答的,正是这个问题:供应商承诺的供货条件,在实际经营中兑现了多少?
因此,价格可以继续作为采购成本分析的依据,但不建议直接代替履约评分。供应商是否满足产品质量与交付要求,应当有独立的记录。
二、评估供应商,先把4项履约指标说清楚
连锁门店没有必要一开始就设置几十项考核指标。先把真正影响营业的项目记录准确,比做一张复杂却无法核实的评分表更有用。
1、订单交付:重点看按时、按量、按规格到货
只统计供应商有没有送货还不够。送到了不代表送齐了,数量齐了也不代表规格正确。
建议把“按时完整交付率”作为核心指标之一。
按时完整交付率=在约定时间内按确认规格、数量完整交付的订单明细行数÷同期应交付订单明细行数×100%
这里的统计单位是订单明细行,而不是整张采购订单。例如,一张采购订单包含牛油火锅底料、清油火锅底料和火锅红油三个品项,就可以按三个明细行核对履约结果。
假设某供应商在一个月内有40个应交付订单明细行,其中36行按确认时间、规格和数量完整交付,那么该月按时完整交付率为90%。
计算前要统一几个规则:
以双方最终确认的订单规格、数量及交付时间作为核对依据。
未按时交付、少货或规格错误的明细行,不计入按时完整交付数量。
分批交货是否允许,以及何时视为完成,应按事先确认的交付条件判断。
采购方临时改期、取消订单或门店无法接货等情况,应单独记录原因,避免直接归责供应商。
如果需要更细致地分析,可将到货及时率和数量满足率分开记录,判断问题究竟出在配送时间还是供货数量,不必在同一张评分表里重复计算相同影响。
2、到货质量:不仅看异常次数,还要看影响程度
火锅底料与鲜品食材的质量关注点不同,不能只用一个简单的“合格或不合格”来描述全部情况。
对火锅底料和调味品,可以重点记录包装状态、产品规格、批次信息,以及与双方确认产品要求有关的异常。
对毛肚、鹅肠、鸭肠、黄喉等食材,应结合具体产品和交付要求,记录感官状态、包装、约定储运条件及其他需要核对的事项。
质量异常也要区分影响程度。例如,一次外箱破损但内包装经检查未受影响,与一批产品经确认不符合适用安全要求,不能简单当成同等程度的扣分事件。
建议将异常分为一般异常、影响正常使用的异常,以及涉及食品安全等需要优先处置的重大异常。具体判定依据应结合适用要求、产品标准和双方约定,不宜由采购部门凭主观印象决定。
涉及食品安全的重大异常,应先按适用要求处置并核查原因,不能通过其他履约项目的高分抵消。
3、异常处理:不能只看回复快不快
供应商接到门店反馈后立即回复“收到”,并不代表问题已经解决。
采购部门更需要知道:问题有没有明确处理责任人,补发或退换货安排是否落实,最终有没有核对结果。
可以重点记录三个时间节点:
门店首次反馈异常的时间。
供应商给出明确处理方案的时间。
问题实际处理完成并经双方确认的时间。
如果同一种包装破损、规格错误或配送异常在多个周期反复发生,还应记录是否采取了针对性的改善措施。
评价重点不只是处理速度,还包括结果是否落实、同类问题有没有反复出现。
4、订单需求覆盖:能不能承担约定的持续采购任务
连锁火锅品牌与供应商合作,通常不止一笔订单。
一家底料供应商能够完成常规采购,不代表在门店增加、采购结构变化时,仍然能够满足所有新增需求。
但评价订单覆盖能力时,也不能把采购方未经确认的临时需求直接算作供应商违约。
建议区分两类情况:一类是已经确认承接的常规订单,另一类是新增门店、临时加单、调整规格等变化需求。
前者重点看是否兑现确认的供货安排;后者则记录供应商是否明确答复可承接范围、需要调整的条件及可能存在的限制。
这样既能判断供应商对连锁经营变化的配合程度,也能避免考核标准脱离实际合作条件。
三、底料和鲜品供应商,不应使用完全相同的评分权重
同样是供应商绩效,火锅底料、毛肚和普通消耗物资的经营影响并不一样。
核心底料一旦出现不符合确认版本的情况,可能影响多个门店的锅底出品;鲜品食材则更关注到货状态、可用情况和交付及时性。餐巾纸、常规打包物资等品类,也有自己的交付要求,但通常不需要照搬核心食材的考核重点。
可以先把供应品类分成核心底料与调味品、核心鲜品食材、一般食材及日常物资,再根据风险和实际经营需要设置权重。
下面是一份供采购部门讨论使用的假设性评分分配方案,满分100分。
| 评价维度 | 核心底料与调味品 | 核心鲜品食材 | 一般物资 |
|---|---|---|---|
| 按时完整交付 | 30分 | 30分 | 40分 |
| 到货质量表现 | 35分 | 40分 | 20分 |
| 异常处理与改善 | 25分 | 20分 | 20分 |
| 订单需求覆盖 | 10分 | 10分 | 20分 |
| 合计 | 100分 | 100分 | 100分 |
这张表解决的是“各项指标有多重要”的问题。具体评分时,还需事先规定原始指标怎样换算为分数。例如,交付得分可按实际按时完整交付率乘以对应满分;质量异常和问题处理项目则应制定与严重程度、处理结果对应的评分规则。
关键是评分标准提前确认,而不是统计结束后根据供应商表现临时调整。
同时,质量安全等必要条件应独立判断。如果发生需要暂停使用、进一步核查的重大异常,不应因为供应商总分较高就直接忽略。
四、供应商履约评分底稿,至少保留哪些记录?
真正执行供应商绩效评价时,困难往往不在于怎么计算分数,而在于采购、仓库和门店记录对不上。
比如总部统计的是发货数量,门店记录的是实际收货数量;供应商认为已经补发完成,但门店没有留下对应确认信息。到了月底,大家对同一笔订单的理解就可能不同。
建议把记录分为订单事实、异常事实和评价结果三部分。
| 记录项目 | 填写内容 | 主要依据 |
|---|---|---|
| 供应商及品类 | 供应商名称、对应产品类别 | 采购资料 |
| 评价周期 | 统计起止日期 | 采购评价计划 |
| 应交付明细行数 | 周期内到期的有效订单明细行数 | 已确认采购订单 |
| 按时完整交付行数 | 满足时间、规格和数量约定的明细行数 | 收货与订单记录 |
| 质量异常 | 异常批次、类型、影响范围及核查结果 | 门店验收和异常记录 |
| 异常处理结果 | 反馈时间、方案、完成情况及确认人 | 双方沟通与处理记录 |
| 需求变化响应 | 新增或调整订单的确认及处理情况 | 订单变更记录 |
| 评价得分 | 各项得分、总分及评分依据 | 统一评分规则 |
| 后续安排 | 保持合作、重点观察或提出改善要求 | 采购与运营确认记录 |
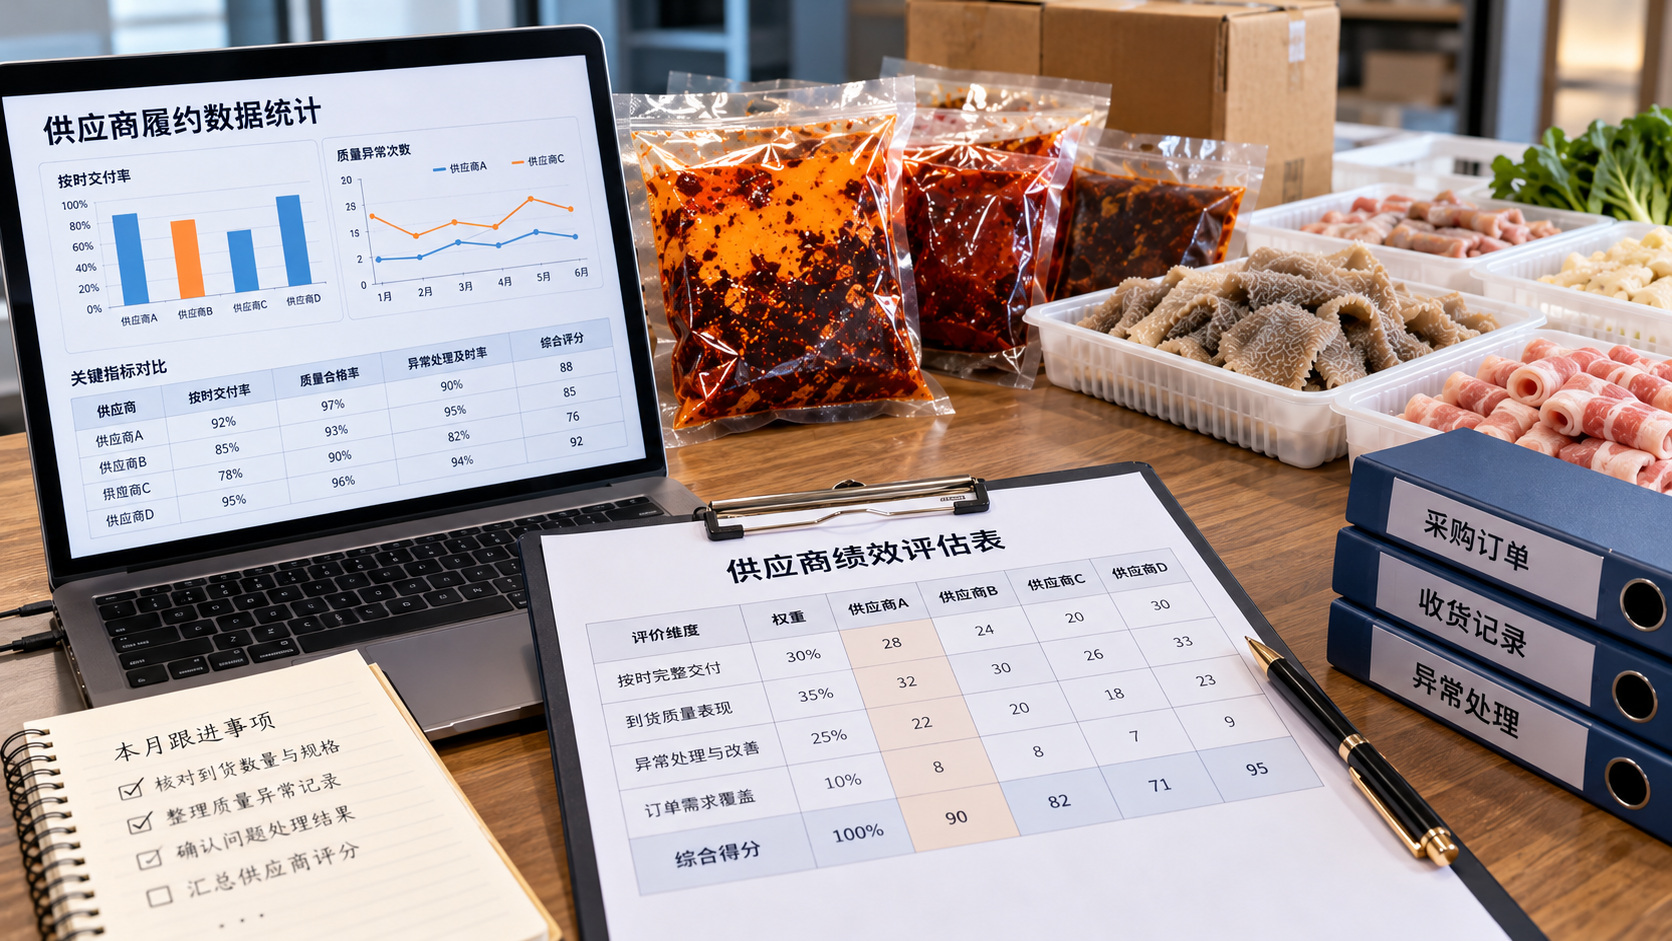
图:火锅供应商绩效评估示意,通过采购订单、门店收货记录和异常处理记录核对实际履约表现。
记录中最好同时保留采购方和供应商的异常原因说明。对于原因尚未确认的事件,可以先标记待核查,避免没有依据就直接扣分。
如果某供应商当期订单非常少,也不宜只凭一次交付就得出长期履约能力强弱的结论。可以延长观察周期,或在结果旁注明样本数量不足。
五、评分出来以后,采购负责人应该怎么用?
供应商绩效不是为了每个月做一张排名表,而是帮助采购部门判断下一阶段怎么合作。
假设两家供应商在同一品类、同一统计周期内按照统一标准完成评价:
A供应商总分较高,但有一项配送异常连续两个月出现;B供应商总分略低,不过主要问题集中在某次订单变更沟通不充分,后续已经改善。
这时不能机械地认定A一定比B好,而应进一步判断异常的性质、重复频率以及对门店经营的实际影响。
通常可以按三个方向处理:
履约稳定:核心指标表现符合约定,未发现需要优先处置的重大问题,可按现有合作安排继续观察。
存在可改善问题:明确具体异常、改善措施、责任人和复核时间,在后续订单中验证结果。
持续出现严重问题:先核查原因及影响范围,再根据合同、实际供应情况和经营需要决定后续合作安排。
对于底料、毛肚等影响门店正常出品的关键品类,供应商连续出现交付或质量问题时,应及时评估对门店的影响,而不是等季度评分完成后才处理。
另外,分数相近的供应商也不一定适合直接互相替代。产品规格、味型、供应区域和门店使用条件可能不同。绩效结果可以支持采购决策,但不能代替具体


